Cálculo do ICMS ST por diferencial de alíquota (DIFAL).
1. Introdução
Este documento visa demonstrar as possíveis configurações acerca do cálculo de ICMS por diferencial de alíquota (DIFAL) sobre as vendas interestaduais para clientes contribuintes ou revenda.
2. Parâmetro / Configuração
- Parâmetro por empresa [P811 - Cálculo do ICMS ST por diferencial de alíquota]
- Configuração por estado através da [R52 - Estados] - a partir da versão 4.583
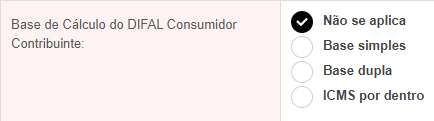
Obs.: A configuração prioritária é a que está no estado levando em consideração o destino, depois é considerado a que está no parâmetro.
3. Modelos de cálculos
A fórmula de cálculo para cada modelo é:
3.1 Modelo [Base simples]
Fórmula:
Base de cálculo ICMS ST = ((Valor Total do Item – Valor Redução ICMS ST + Valor IPI + Valor Frete) / (1 – Alíquota Interna))
Valor ICMS ST = (Base de cálculo ICMS ST * (Alíquota Interna – Alíquota Externa))
Atenção: Se o parâmetro [811 - Cálculo do ICMS ST por diferencial de alíquota] não estiver configurado, este é o modelo que será utilizado pelo sistema.
3.2 Modelo [Base dupla]
Fórmula:
Base de cálculo ICMS ST = ((Valor Total do Item – Valor Redução ICMS ST + Valor IPI + Valor Frete – Valor ICMS) / (1 – Alíquota Interna))
Valor ICMS ST = ((Base de Cálculo ICMS ST * Alíquota Interna) – Valor ICMS)
3.3 Modelo [ICMS por dentro]
Fórmula:
Base de Cálculo ICMS ST = ((Valor Total do Item – Valor Redução ICMS ST + Valor IPI + Valor Frete) / (1 = Alíquota Interna))
Valor ICMS ST = (Base de Cálculo ICMS ST * (Alíquota Interna – Alíquota Externa))
Ao realizar uma venda para fora do estado de um cliente contribuinte de ICMS ou Revenda, o sistema irá realizar o cálculo de base de ICMS ST e valor do ICMS ST conforme definição da configuração do estado ou do parâmetro [P811 - Cálculo do ICMS ST por diferencial de alíquota].